ВКонтакте

 Telegram

 Youtube

 Яндекс.Дзен

 Rutube
Описать баланс сил на российском рынке железнодорожных перевозок можно, пожалуй, сравнением со старым парком развлечений: самый популярный аттракцион – «угольные горки». Остальные аттракционы, безусловно, интересны и имеют своих преданных фанатов, но все с замиранием сердца следят за углём: кого из операторов, вагоностроителей или даже грузоотправителей на лихом ценовом вираже выбросит?
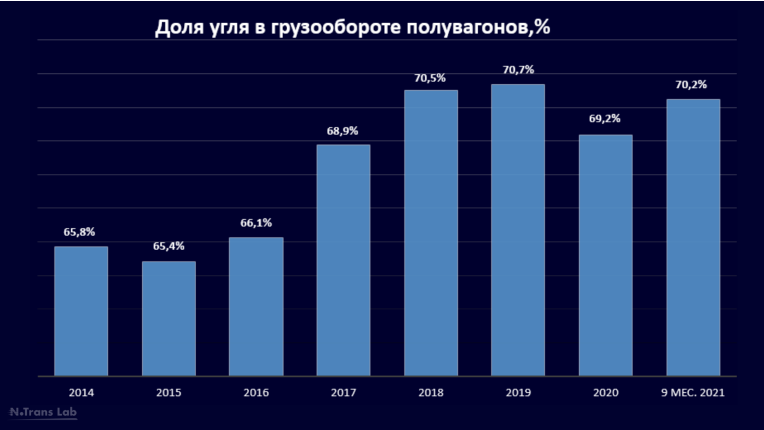
В 2018 году доля угля в грузообороте на российской сети железных дорог выросла
до 70 % и сохраняется на этом уровне и в 2021 именно поэтому волатильность перевозок обусловлена естественными циклами на глобальных рынках сырья. Они с минимальными задержками сказывается на операционных метриках железнодорожного рынка. Рост цен на уголь приводит к росту спроса и ставок на подвижной состав, что в свою очередь вызывает резкое увеличение производства вагонов. Следующая за этим фаза падения цен на сырьё усиливается перепроизводством вагонов предыдущих периодов – в итоге получается резонанс, который бьёт не только по рынку полувагонов, но и в виде «кругов на воде» задевает, казалось бы, напрямую несвязанных сегменты грузовой базы.
Более подробно о ситуации на железнодорожном рынке России читайте в нашем докладе.